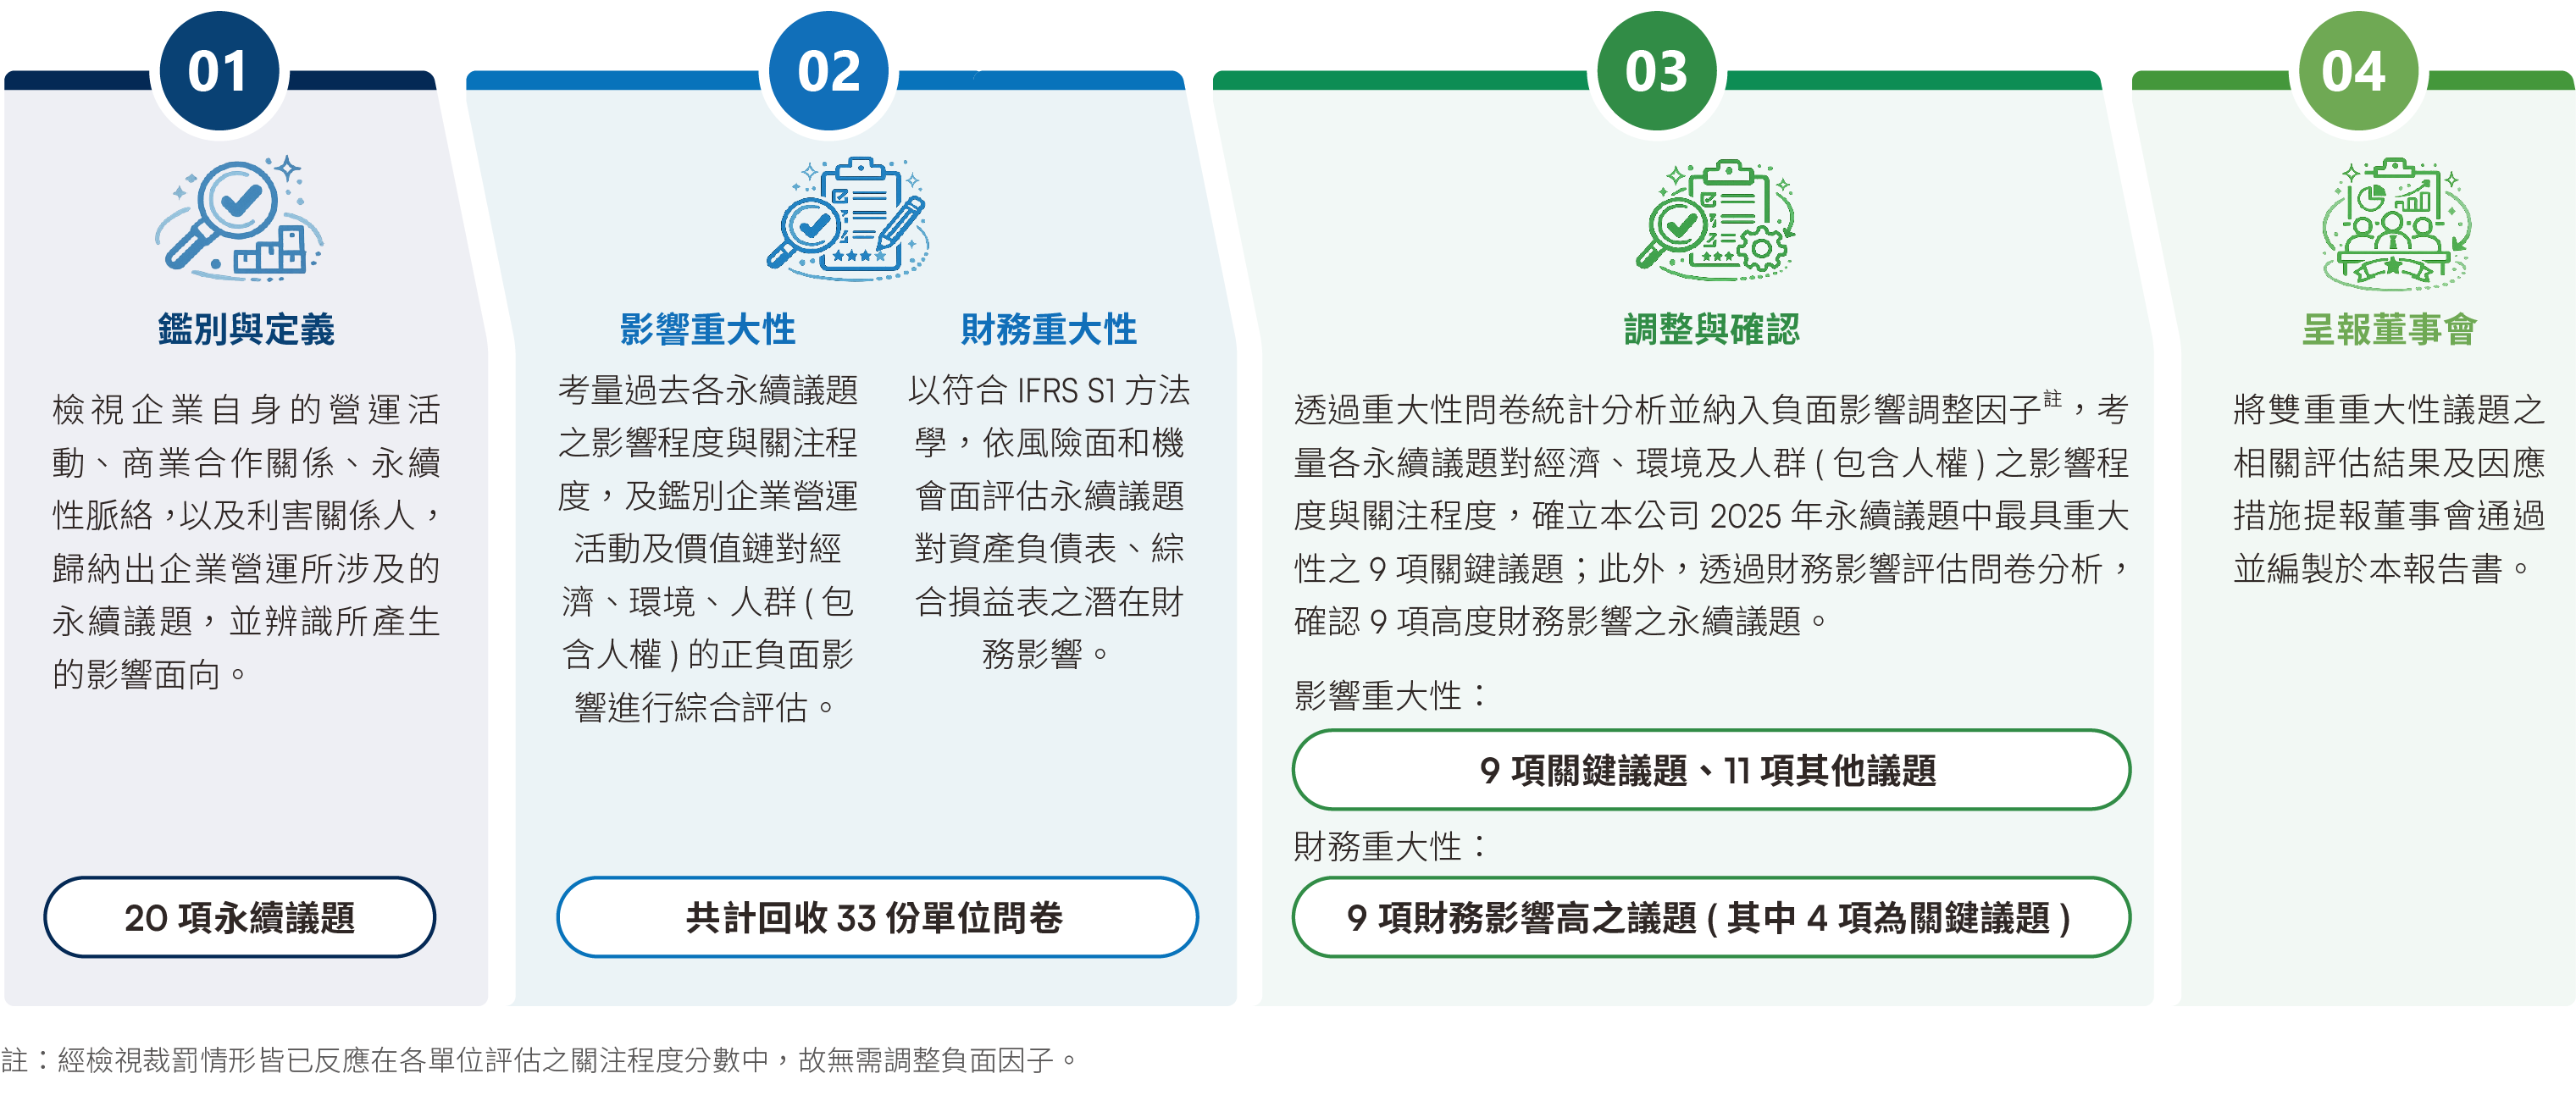
本公司參考歐盟雙重重大性原則進行永續議題評估,除依GRI 2021重大主題鑑別流程GRI 3:Material Topics 2021評估公司對經濟、環境及人群(包含人權)的正負面影響外,亦參考企業永續報導指令(Corporate Sustainability Reporting Directive, CSRD) 及導入國際財務報導準則IFRS 永續揭露準則方法學評估永續風險與機會對公司的財務影響。本公司藉由發放問卷進行雙重重大性評估,並將各項永續議題推動成果納入本報告書,經董事會檢視與核准後揭露,以協助利害關係人掌握公司整體永續經營推動成果。
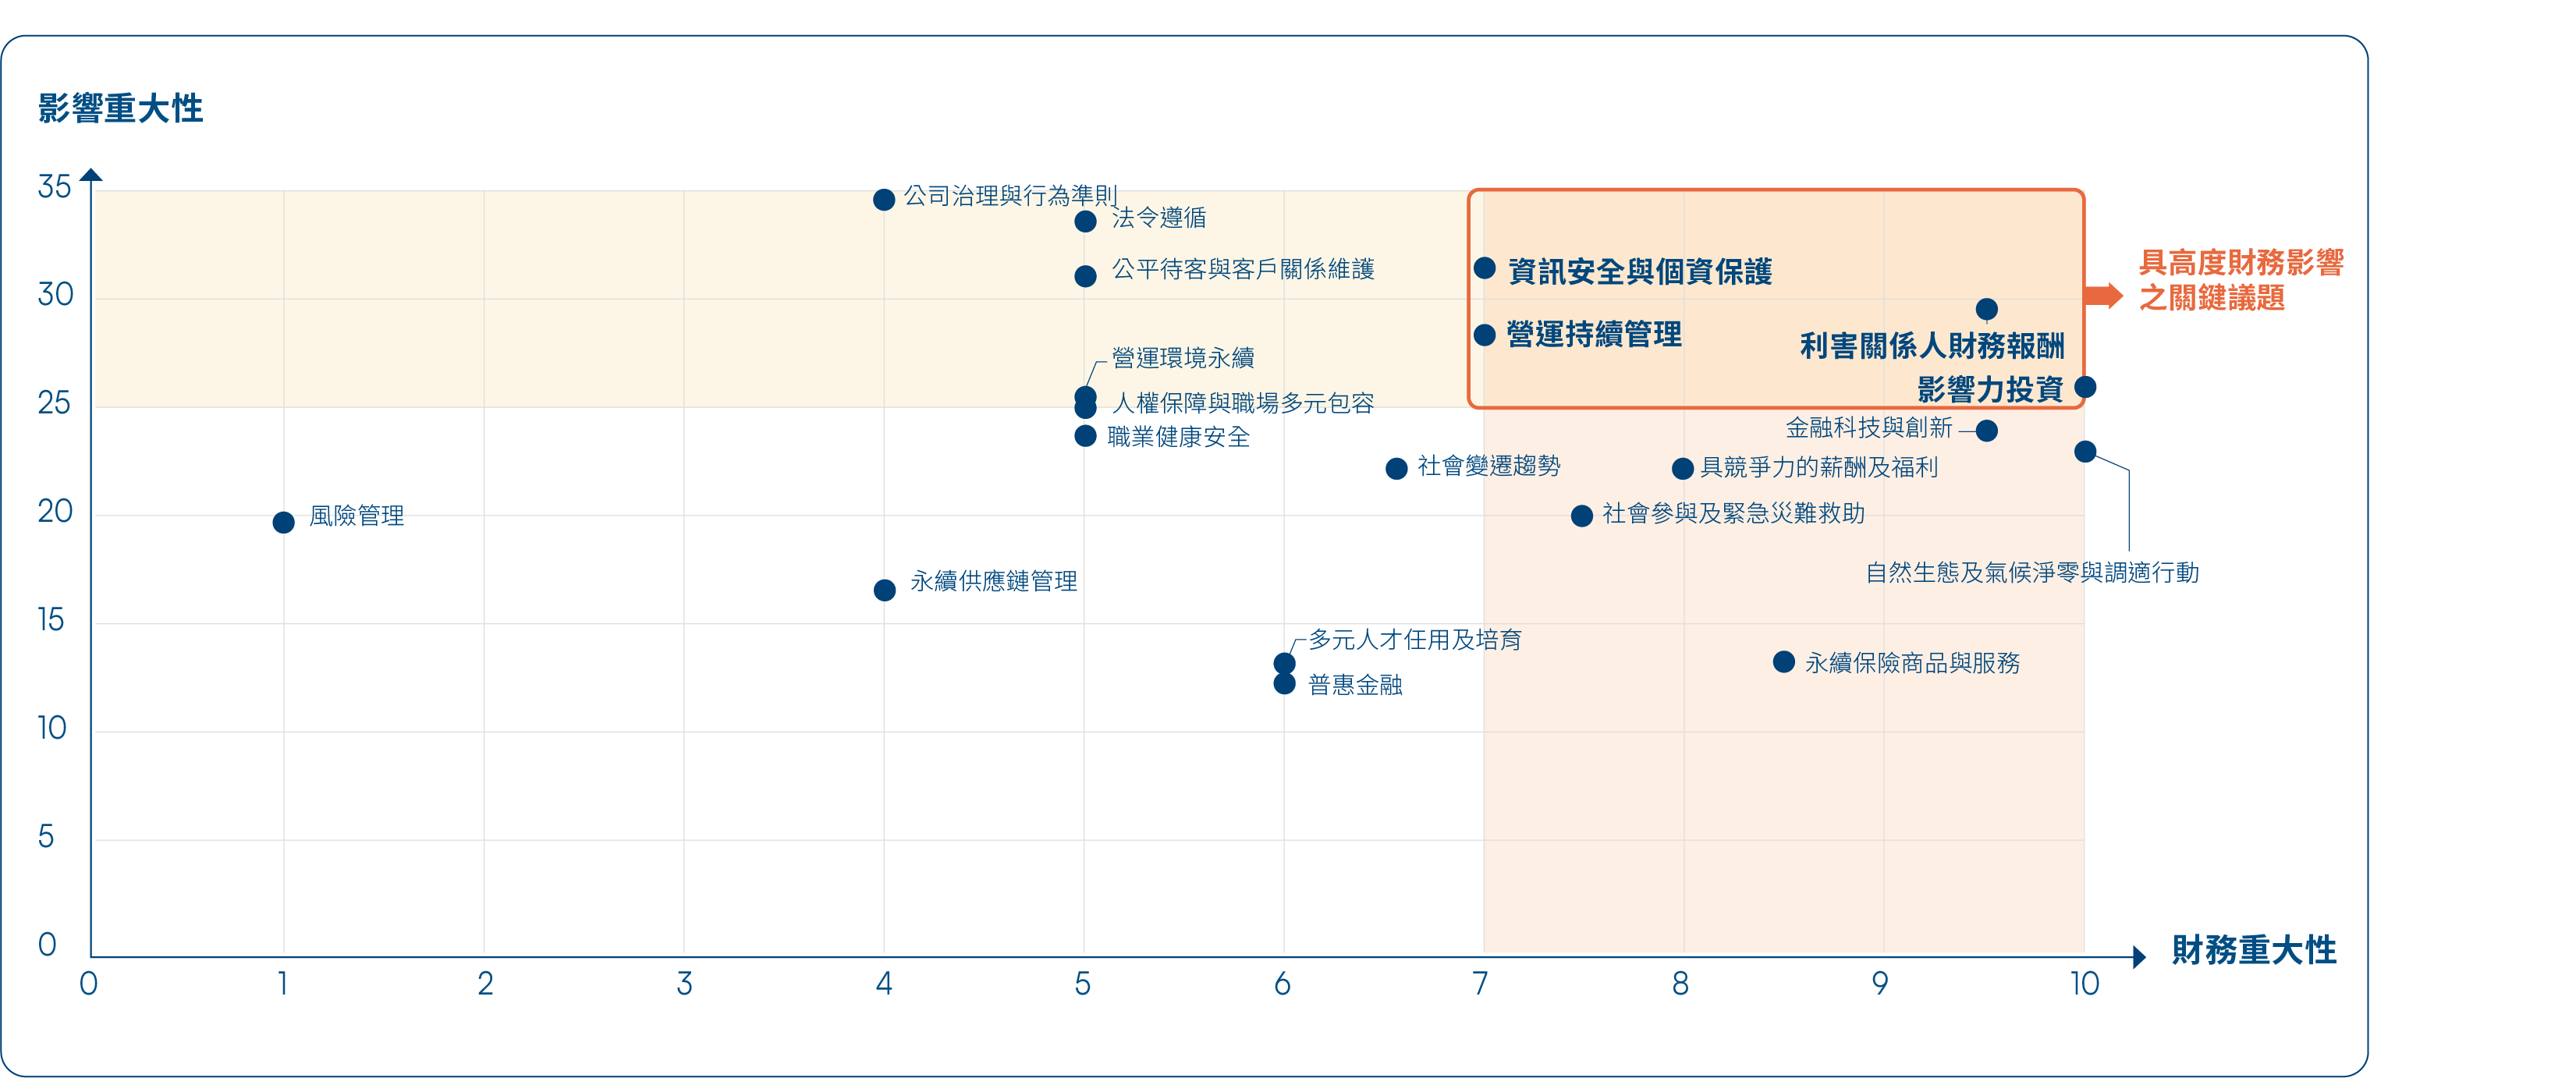
雙重重大性矩陣圖
-
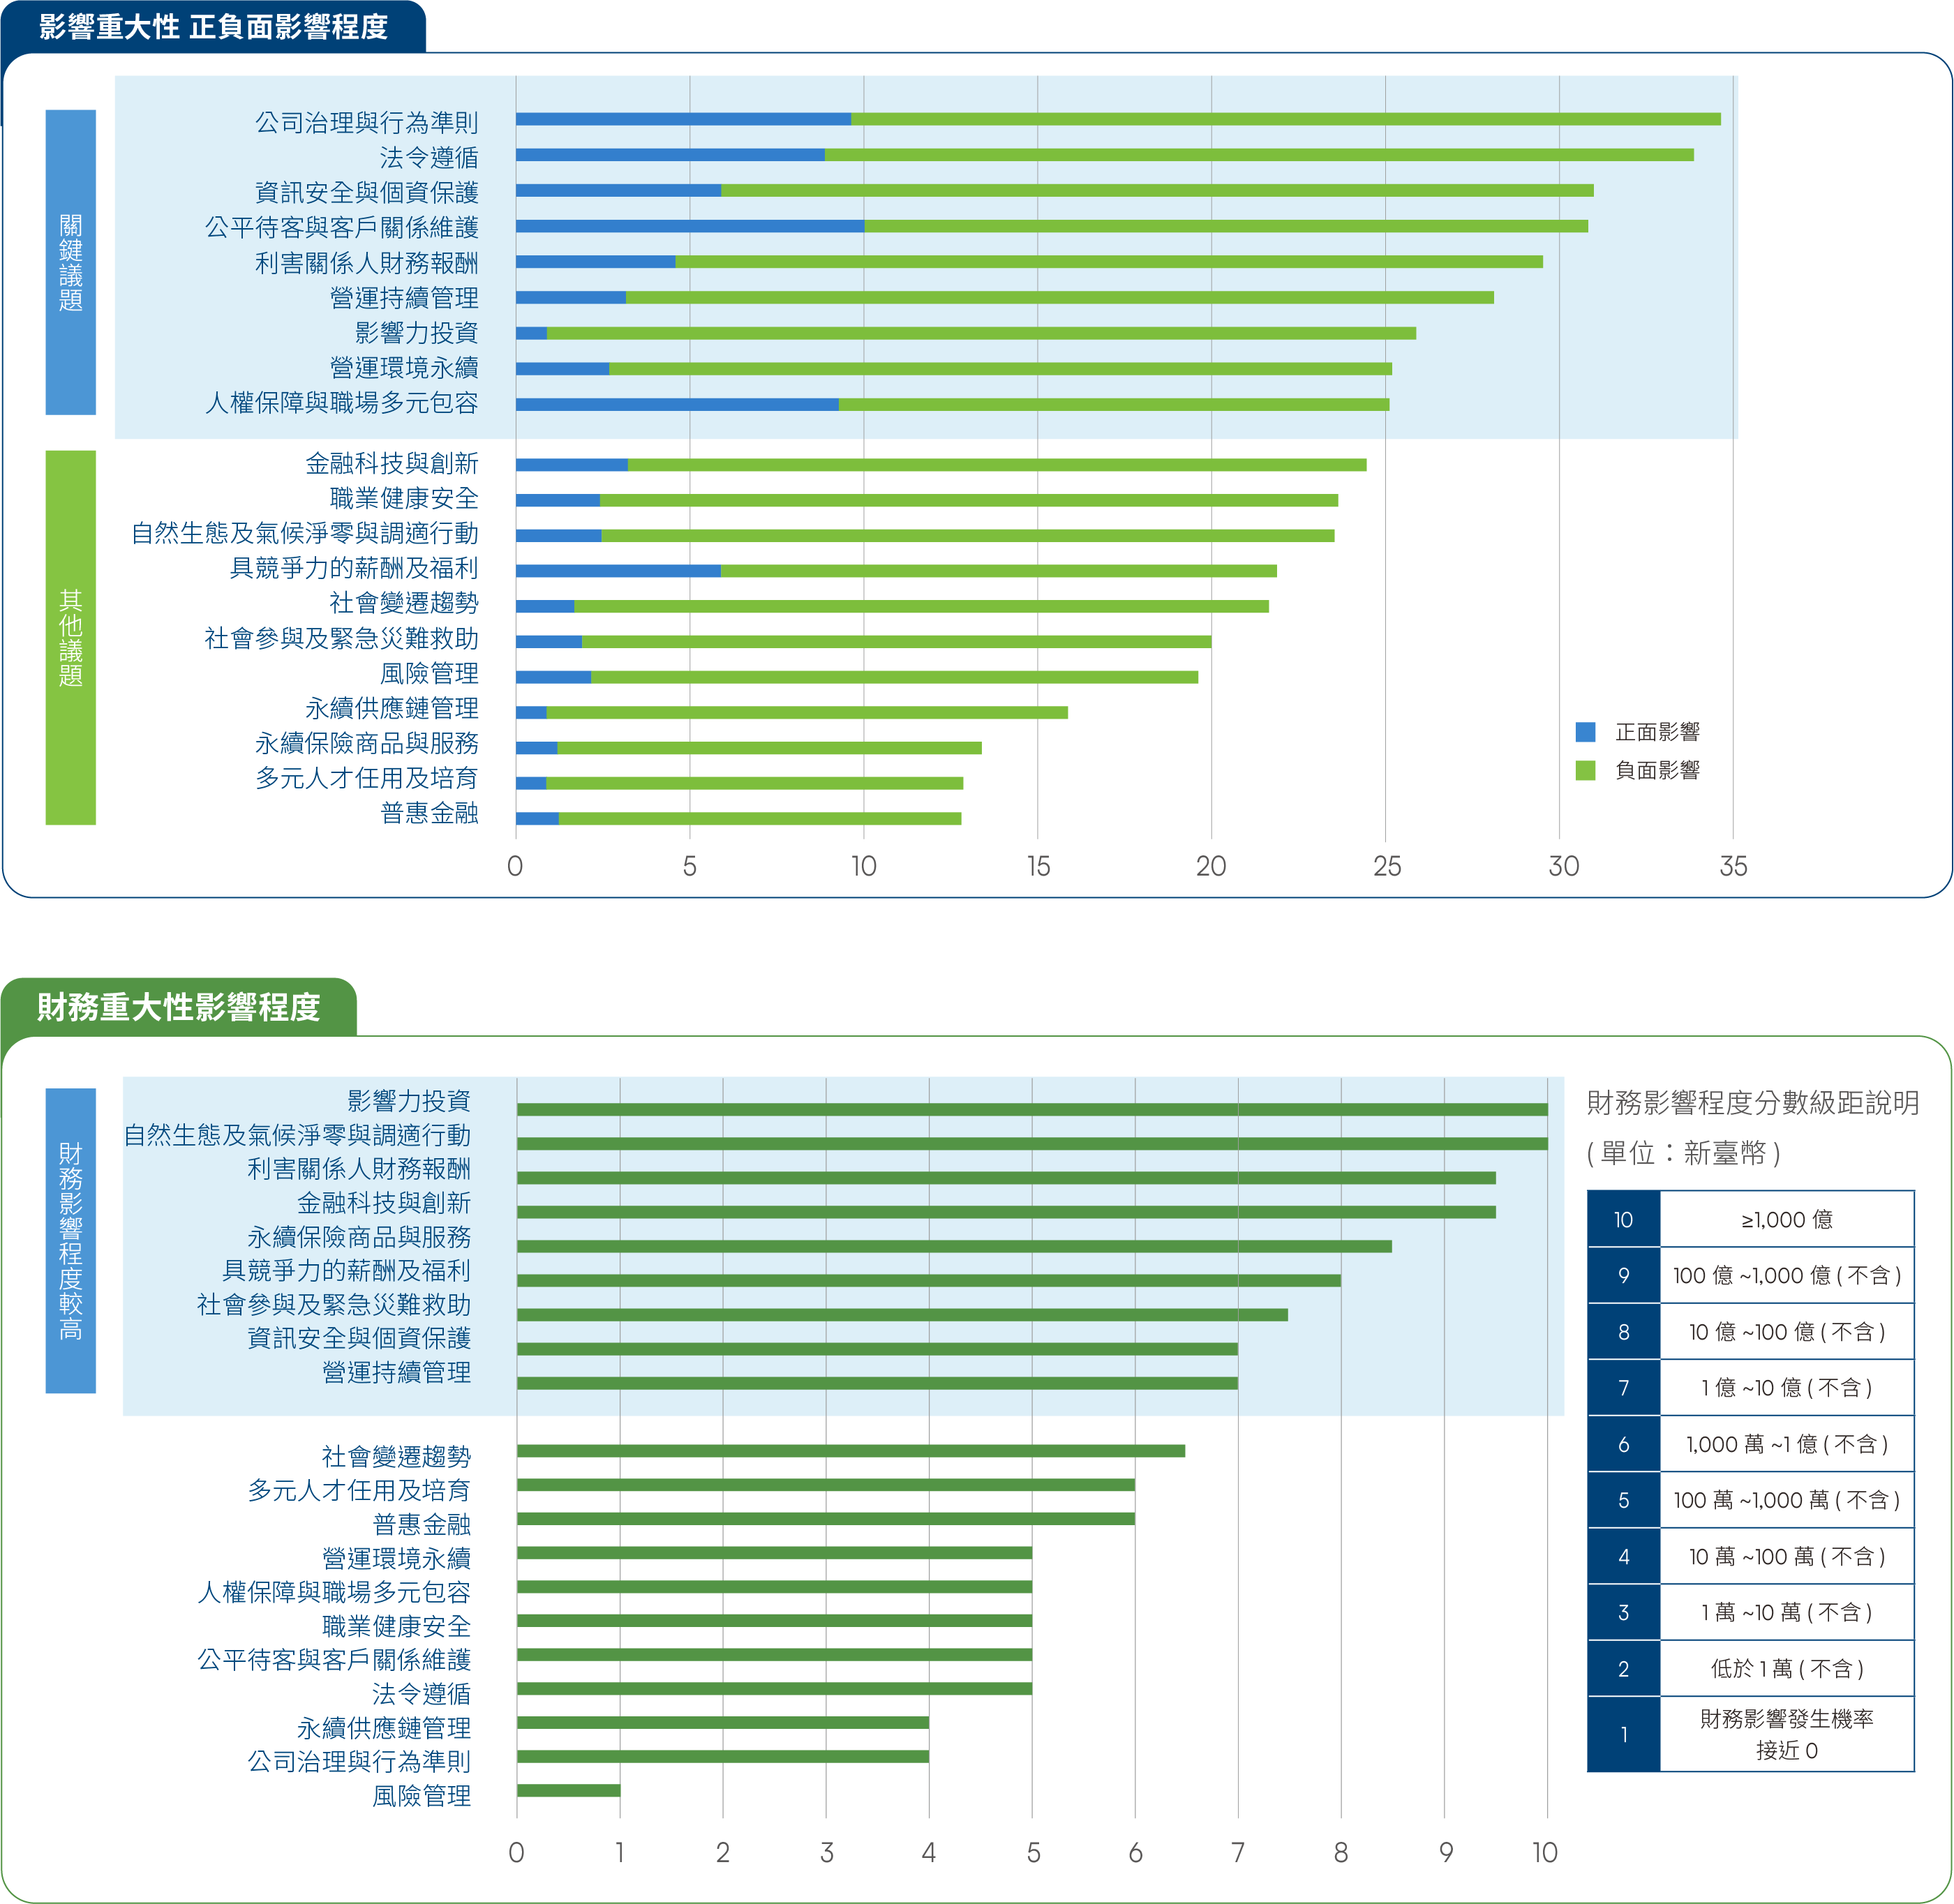
影響重大性:綜合考量永續議題的正負面影響程度,將影響分數加總,滿分為50分,以25分為基準,超過則定義為關鍵主題。
- 關鍵主題:利害關係人關注程度高、對營運重要且影響大。
- 其他主題:為日常營運基礎管理議題。
-
財務重大性:綜合評估各項永續議題之財務衝擊、財務效益及管理成本對本公司資產負債表及綜合損益表之最大影響金額,並將影響程度對應為1-10級距分數,達7分以上者係屬影響程度較高之永續議題。
-
綜合「影響重大性」及「財務重大性」評估分數,得出雙重重大性評估結果,其中「影響力投資」、「資訊安全與個資保護」、「利害關係人財務報酬」及「營運持續管理」為具高度財務影響之關鍵議題。
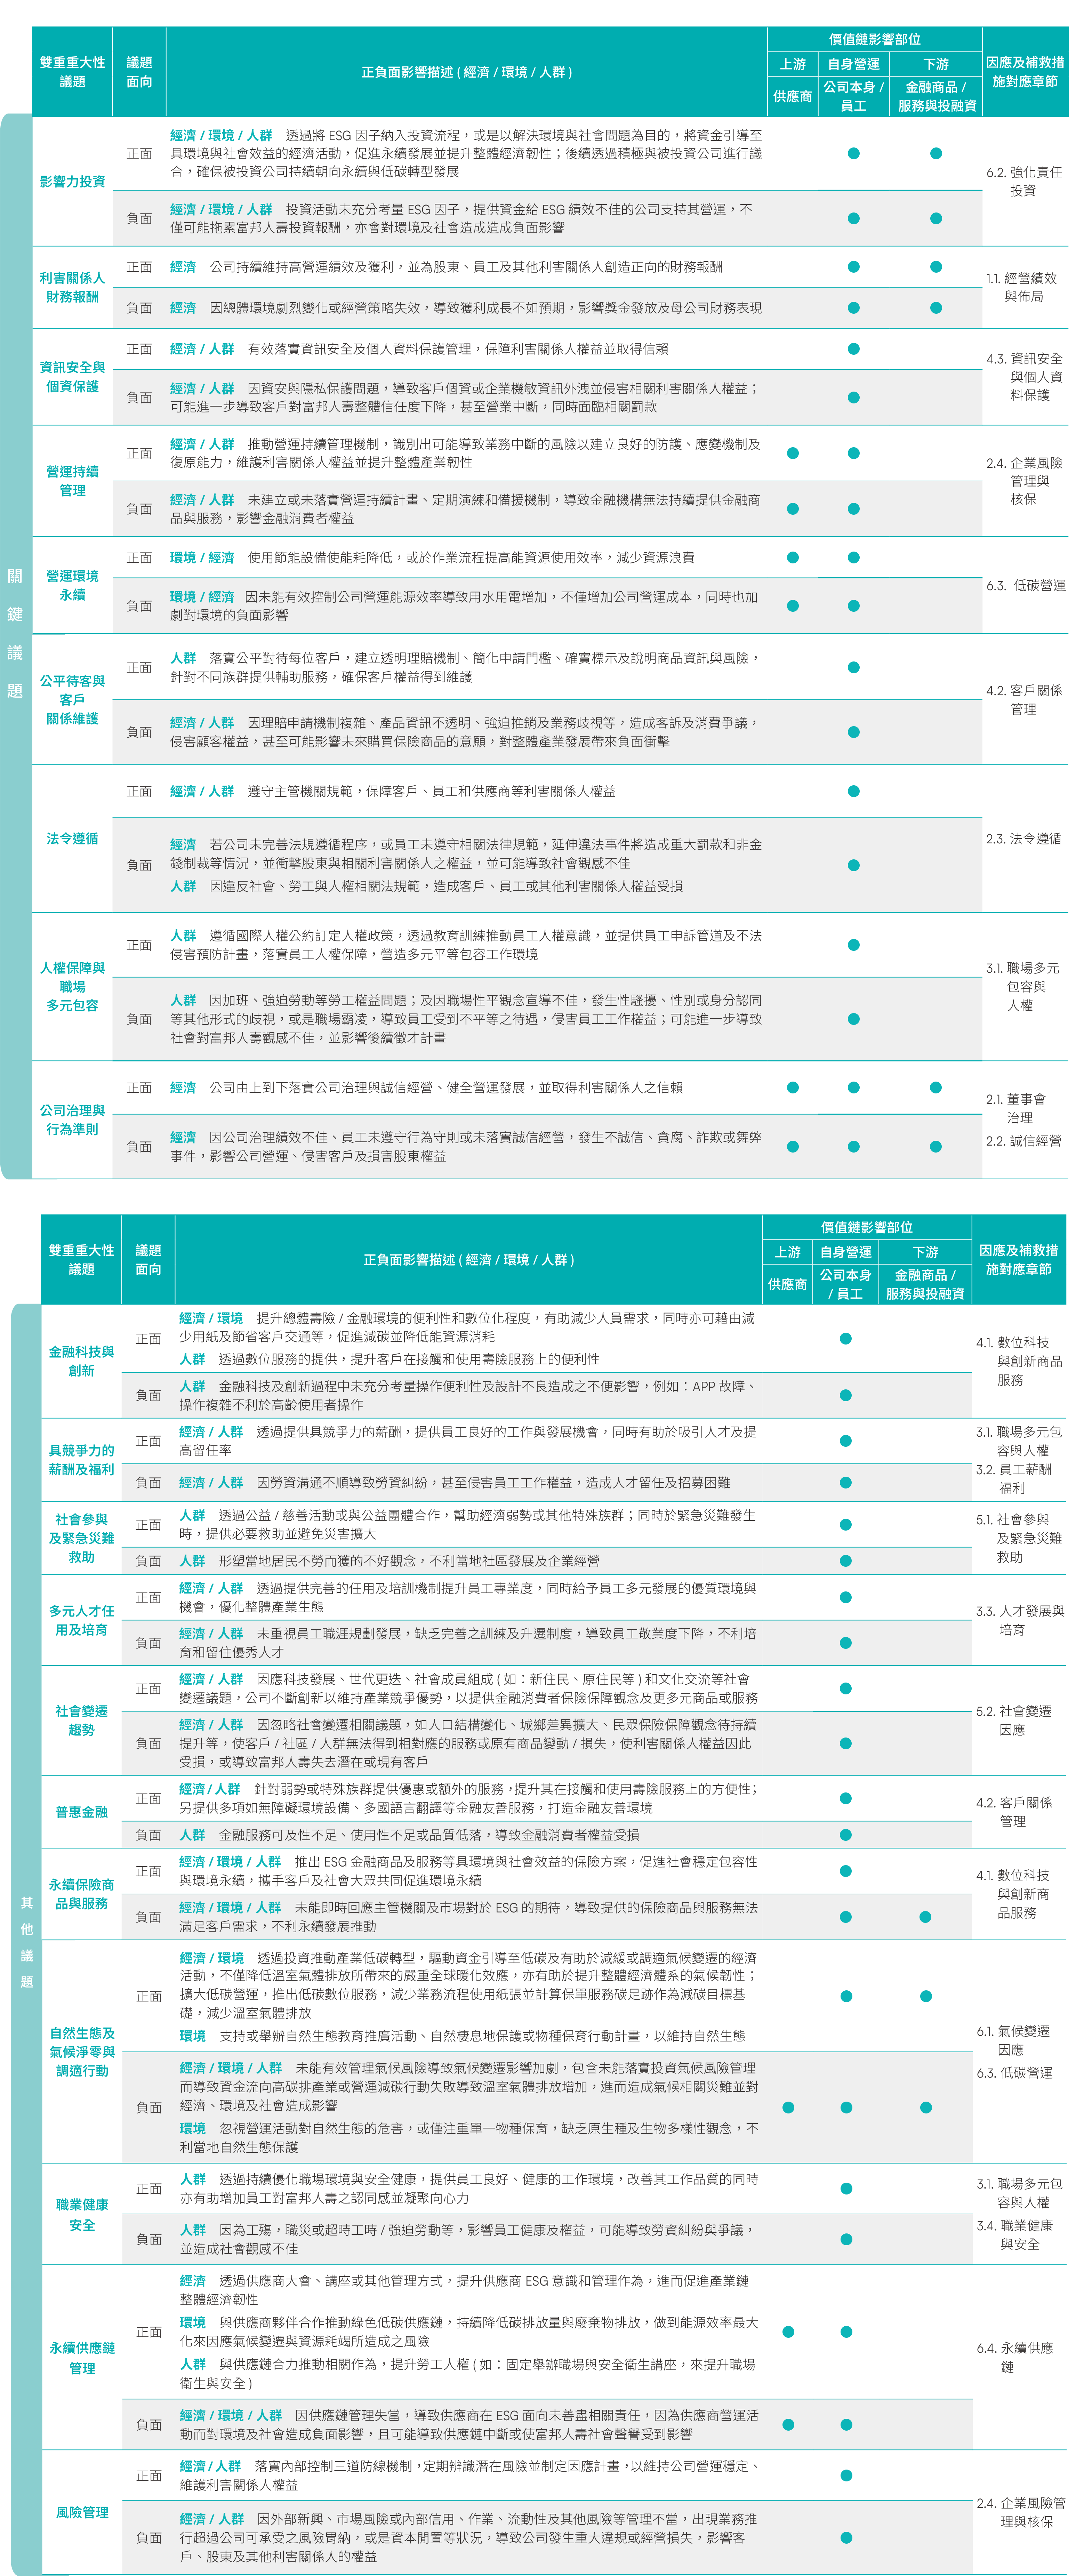
雙重重大性議題與因應/補救措施